

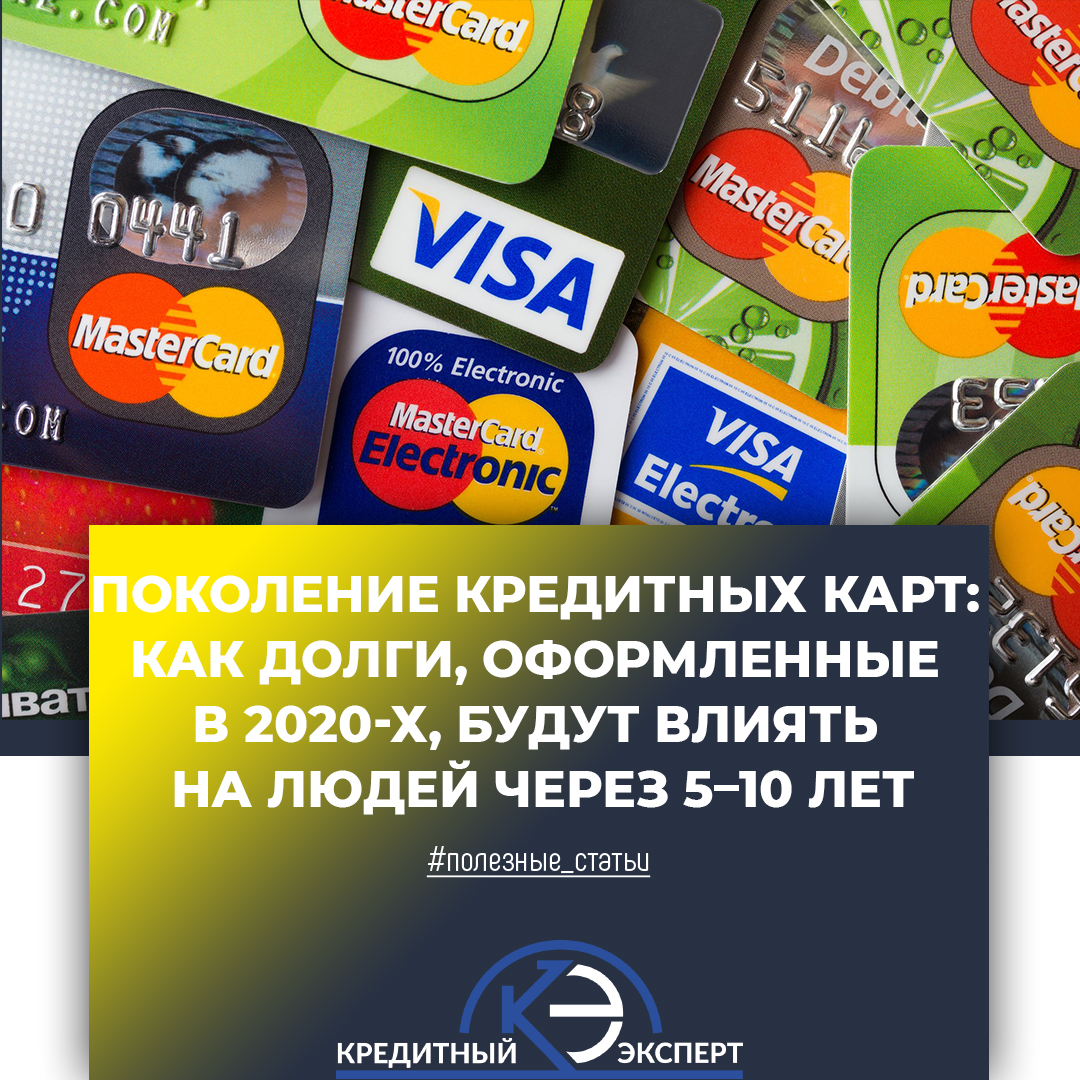
Последние годы стали периодом стремительного роста популярности кредитных карт. Банки активно увеличивали кредитные лимиты, предлагали длительные льготные периоды и упрощали оформление. В результате для многих людей кредитная карта перестала быть запасным вариантом на экстренный случай и превратилась в постоянный финансовый инструмент. Однако последствия такого подхода могут ощущаться еще долгие годы.
Кредитный лимит стал восприниматься как собственные деньги
Главная особенность кредитной карты заключается в том, что заемные средства всегда доступны. Постепенно многие начинают включать кредитный лимит в свой привычный бюджет, не разделяя личные деньги и деньги банка.
Такой подход кажется удобным, пока доход остается стабильным. Но если возникают непредвиденные расходы или снижается заработок, накопленная задолженность быстро превращается в серьезную финансовую проблему.
Долги могут сопровождать человека годами
Многие владельцы кредитных карт ограничиваются внесением минимального платежа. Формально обязательства выполняются, но основная сумма долга уменьшается очень медленно.
Через пять–десять лет такие заемщики могут обнаружить, что продолжают выплачивать задолженность, возникшую много лет назад. Одновременно появляются новые финансовые цели: покупка жилья, создание семьи, обучение детей или развитие собственного дела. Постоянные выплаты по кредитной карте снижают возможности для достижения этих целей.
Опасность нескольких кредитных продуктов
Еще одной особенностью 2020-х годов стало активное использование сразу нескольких способов кредитования. Помимо кредитных карт многие оформляют рассрочки, потребительские кредиты и займы.
Пока финансовое положение остается стабильным, такая модель может казаться безопасной. Однако при снижении доходов или потере работы обслуживание нескольких обязательств одновременно становится серьезной нагрузкой на семейный бюджет.
Именно в таких ситуациях риск просрочек значительно возрастает.
Финансовые привычки важнее самого кредита
Эксперты отмечают, что основную опасность представляет не кредитная карта сама по себе, а привычка регулярно жить за счет заемных средств. Если использование кредитного лимита становится постоянным способом покрытия повседневных расходов, зависимость от долгов постепенно усиливается.
Напротив, заемщики, которые полностью погашают задолженность в течение льготного периода и используют карту только при необходимости, обычно не сталкиваются с серьезными последствиями.
Что ждет поколение заемщиков
В ближайшие годы финансовая дисциплина станет одним из главных факторов личной устойчивости. Люди, оформившие кредитные карты в 2020-х годах, будут по-разному ощущать последствия своих решений. Для одних карта останется удобным платежным инструментом, для других — долгосрочным обязательством, ограничивающим возможности для крупных покупок и накоплений.
Именно поэтому специалисты рекомендуют относиться к кредитной карте как к финансовому инструменту, а не как к дополнительному источнику дохода. Такой подход помогает сохранить контроль над расходами, избежать чрезмерной долговой нагрузки и не переносить сегодняшние обязательства на многие годы вперед.
Кредитный лимит стал восприниматься как собственные деньги
Главная особенность кредитной карты заключается в том, что заемные средства всегда доступны. Постепенно многие начинают включать кредитный лимит в свой привычный бюджет, не разделяя личные деньги и деньги банка.
Такой подход кажется удобным, пока доход остается стабильным. Но если возникают непредвиденные расходы или снижается заработок, накопленная задолженность быстро превращается в серьезную финансовую проблему.
Долги могут сопровождать человека годами
Многие владельцы кредитных карт ограничиваются внесением минимального платежа. Формально обязательства выполняются, но основная сумма долга уменьшается очень медленно.
Через пять–десять лет такие заемщики могут обнаружить, что продолжают выплачивать задолженность, возникшую много лет назад. Одновременно появляются новые финансовые цели: покупка жилья, создание семьи, обучение детей или развитие собственного дела. Постоянные выплаты по кредитной карте снижают возможности для достижения этих целей.
Опасность нескольких кредитных продуктов
Еще одной особенностью 2020-х годов стало активное использование сразу нескольких способов кредитования. Помимо кредитных карт многие оформляют рассрочки, потребительские кредиты и займы.
Пока финансовое положение остается стабильным, такая модель может казаться безопасной. Однако при снижении доходов или потере работы обслуживание нескольких обязательств одновременно становится серьезной нагрузкой на семейный бюджет.
Именно в таких ситуациях риск просрочек значительно возрастает.
Финансовые привычки важнее самого кредита
Эксперты отмечают, что основную опасность представляет не кредитная карта сама по себе, а привычка регулярно жить за счет заемных средств. Если использование кредитного лимита становится постоянным способом покрытия повседневных расходов, зависимость от долгов постепенно усиливается.
Напротив, заемщики, которые полностью погашают задолженность в течение льготного периода и используют карту только при необходимости, обычно не сталкиваются с серьезными последствиями.
Что ждет поколение заемщиков
В ближайшие годы финансовая дисциплина станет одним из главных факторов личной устойчивости. Люди, оформившие кредитные карты в 2020-х годах, будут по-разному ощущать последствия своих решений. Для одних карта останется удобным платежным инструментом, для других — долгосрочным обязательством, ограничивающим возможности для крупных покупок и накоплений.
Именно поэтому специалисты рекомендуют относиться к кредитной карте как к финансовому инструменту, а не как к дополнительному источнику дохода. Такой подход помогает сохранить контроль над расходами, избежать чрезмерной долговой нагрузки и не переносить сегодняшние обязательства на многие годы вперед.